

Могут ли финансовые проблемы United Launch Alliance в конечном итоге вынудить ее владельцев продать компанию?
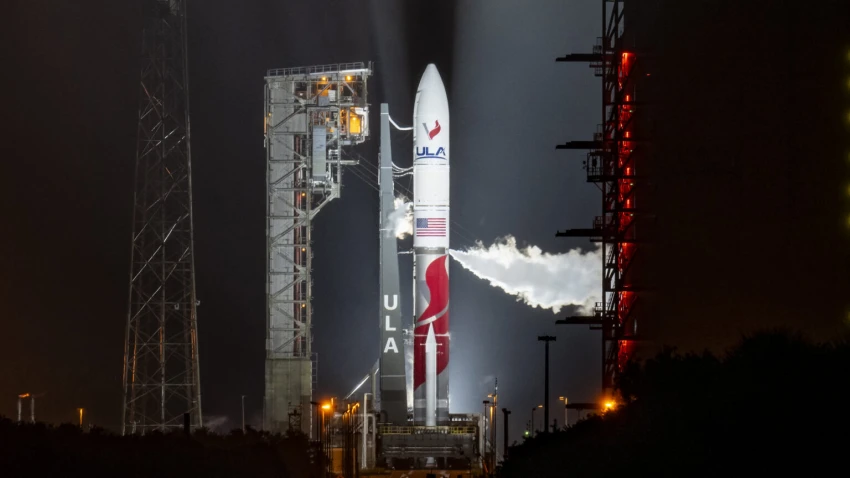
Компания ULA готовится возобновить запуски ракеты Vulcan в ближайшие недели.
Практически все ракетные компании в Соединенных Штатах, за исключением одной, придерживаются двух основных принципов: многоразового использования и диверсификации.
Наиболее известна компания SpaceX, которая, помимо многоразовых ракет, расширила свою деятельность и заняла лидирующие позиции в растущем спектре космических услуг: доставка грузов, пилотируемые космические полеты, производство спутников, широкополосная связь и, возможно, в скором времени, орбитальные центры обработки данных и производство в космосе. Компания Blue Origin трансформируется из чисто ракетной компании в производителя спутников, разработчика робототехники и, совсем недавно, потенциального конкурента сети Starlink компании SpaceX.
После успеха своей малогабаритной ракеты-носителя Electron компания Rocket Lab применила иной подход к диверсификации. Она перенесла свою штаб-квартиру из Новой Зеландии в Южную Калифорнию, начала разработку космических аппаратов и полезных нагрузок, а затем провела серию корпоративных приобретений, чтобы расширить свою деятельность в сфере спутниковой связи и занять новую роль поставщика компонентов и датчиков для спутников. Сейчас компания находится на стадии продвинутой разработки своей частично многоразовой ракеты-носителя Neutron следующего поколения.
Список можно продолжать. Компания Firefly Aerospace начинала как компания по запуску космических аппаратов, а теперь строит лунные посадочные модули и космические буксиры. Компания Relativity Space уже сейчас смотрит дальше ракет, прежде чем выводить что-либо на орбиту.
Все они осознают непреходящую истину в космическом бизнесе: запуск ракет — это низкорентабельный бизнес. Финансовая отчетность SpaceX , ставшая доступной для изучения после выхода компании на биржу в начале этого года, проливает свет на этот факт. Всего 8 процентов от выручки компании в размере 12,5 миллиардов долларов за первое полугодие этого года пришлось на услуги по запуску ракет. Еще 5 процентов пришлись на деятельность по «запуску и разработке», которая включает в себя работу SpaceX над такими проектами, как программа НАСА по созданию лунного посадочного модуля.
Остальная часть выручки SpaceX приходится на Starlink и искусственный интеллект. Потенциал последнего практически полностью объясняет оценку стоимости SpaceX после IPO в приблизительно 1,8 триллиона долларов.
Финансовые показатели Rocket Lab рисуют аналогичную картину. Компания сообщила о выручке в размере 434 миллионов долларов за первое полугодие 2026 года, при этом четверть этой суммы была получена за счет запуска сервисов.
Загнанный в рамки
Учитывая все это, как нам следует оценивать компанию, которую SpaceX вытеснила с позиции ведущего поставщика услуг по запуску космических аппаратов в стране?
Компания United Launch Alliance, основанная в 2006 году, появилась в эпоху, когда правительство США доминировало на внутреннем рынке космических запусков. Коммерческий спрос на запуски снижался, и оставшийся спрос часто уходил на поставщиков услуг по запуску в Европе или России. Руководители двух ведущих американских компаний по запуску — Boeing и Lockheed Martin — понимали, что находятся в затруднительном положении. В частности, программа ракеты Delta IV компании Boeing рисковала обанкротиться.
Эта ситуация поставила под угрозу политику правительства США, направленную на обеспечение наличия двух различных типов ракет для запуска полезных нагрузок, представляющих национальную безопасность, на орбиту. С одобрения правительства компании Boeing и Lockheed заключили совместное предприятие с равными долями участия, объединив свои программы ракет Delta и Atlas под одной крышей. Слияние практически полностью устранило конкуренцию на американском рынке запусков. Однако парадигма единственного поставщика оказалась прибыльной для материнских компаний ULA, каждая из которых в течение первого десятилетия существования компании получала сотни миллионов долларов прибыли от ULA в год.
В 2014 году SpaceX подала в суд на ВВС США за право участвовать в тендерах на военные запуски, и в следующем году Пентагон уступил, предоставив SpaceX право конкурировать с ULA. SpaceX выиграла свой первый приоритетный военный контракт на запуск в 2016 году, через несколько месяцев после того, как компания впервые успешно посадила свою многоразовую ракету-носитель Falcon 9.
Этот момент стал поворотным для ULA и началом долгого спада доминирования для совместного предприятия Boeing-Lockheed. Примерно в то же время ULA начала разработку новой ракеты, Vulcan, для замены устаревших ракет Atlas V и Delta IV. Однако руководство не уделяло приоритетного внимания многоразовому использованию в конструкции Vulcan, не планируя повторно использовать ускоритель, и лишь предварительно рассматривая возможность восстановления и повторного использования основных двигателей Vulcan. Десять лет спустя эта вялая попытка ULA внедрить многоразовое использование ни к чему не привела.
Помимо первоначальных проектных решений, компания ULA допустила ошибки в реализации разработки ракеты Vulcan, которая софинансировалась Пентагоном. Первый запуск Vulcan был отложен более чем на четыре года по сравнению с первоначальной целью ULA — 2019 годом. Boeing и Lockheed Martin сначала предоставили лишь предварительное финансирование для разработки Vulcan, затем ULA дождалась 2018 года, чтобы выбрать двигатель для Vulcan, остановив свой выбор на BE-4 от Blue Origin вместо AR1 от Aerojet Rocketdyne. До этого момента инженеры разрабатывали два разных варианта ракеты Vulcan — один с первой ступенью, работающей на метане, и другой, более узкий, на керосине.
Тем временем компания ULA отложила планы по созданию усовершенствованной верхней ступени с увеличенной продолжительностью полета — особенности, которая, по крайней мере на бумаге, казалась одним из преимуществ ракеты Vulcan перед семейством ракет Falcon компании SpaceX. Задержки в испытаниях и квалификации двигателя BE-4 компании Blue Origin, а также взрыв верхней ступени Centaur во время наземных испытаний в 2023 году в конечном итоге отложили первый испытательный полет Vulcan до начала 2024 года.
Тем не менее, безупречная репутация ULA в плане надежности оказалась ключевым аргументом для Пентагона, который заключил с компанией более половины следующих военных контрактов на запуски в 2020 году — 27 миссий на сумму около 4,5 миллиардов долларов . Остальные контракты достались SpaceX, которая забронировала 22 запуска на ракетах Falcon 9 и Falcon Heavy на общую сумму 4 миллиарда долларов. Ситуация изменилась с началом следующего раунда закупок запусков Пентагоном в 2025 году, когда львиную долю получила SpaceX.
Приземлённый и борющийся
Компания ULA продолжила демонстрировать высокую надежность, совершив практически безупречный дебютный запуск ракеты Vulcan. Однако во время второго полета ракеты в октябре 2024 года у ULA возникли проблемы, когда сопло одного из твердотопливных ускорителей, построенных компанией Northrop Grumman, разрушилось через несколько мгновений после старта. После инцидента ракета продолжила полет и все же достигла орбиты. Расследование показало, что причиной отказа сопла стал «производственный дефект» изолятора, приведший к расплавлению и прогоранию сопла ускорителя.
Однако проблема с соплом так и не была решена. Аналогичная поломка во время четвертого запуска ракеты Vulcan в феврале прошлого года привела к приостановке полетов ракеты более чем на шесть месяцев. Компания ULA планирует возобновить полеты на ракете Vulcan в ближайшее время, возможно, к концу этого месяца, в рамках коммерческого запуска с партией широкополосных спутников Amazon Leo. Космические силы США не разрешили ракете Vulcan возобновить запуски с военной полезной нагрузкой, а накопившиеся задержки в программе вынудили военных чиновников перенаправить несколько миссий от ULA к SpaceX. Военные чиновники недовольны и сообщили об этом компаниям Boeing и Lockheed .
Представитель ULA заявил, что расследование аномалии твердотопливного ракетного ускорителя «продолжается», и не подтвердил целевую дату запуска следующего полета Vulcan. «Мы сообщим дату запуска миссии Vulcan Leo 1 после завершения расследования и согласования с нашим заказчиком», — сказал представитель.
Технические проблемы с ракетой Vulcan возникают на фоне роста цен на запуски у компании United Launch Alliance. Неудивительно, что ракета Vulcan, имеющая полностью одноразовую конструкцию, в среднем дороже, чем ракета Falcon компании SpaceX, в основном многоразового использования. Но цены на запуски ULA значительно выросли за последние несколько лет — со 112 миллионов долларов до более чем 200 миллионов долларов за миссию Vulcan, — в то время как цены SpaceX оставались относительно стабильными.
В то же время финансовое положение ULA оставляет желать лучшего. Компания Lockheed Martin заявила, что ее прибыль, «в основном» приходящаяся на ULA, снизилась с 325 миллионов долларов в 2016 году (436 миллионов долларов в ценах 2025 года) до 100 миллионов долларов в 2022 году (109 миллионов долларов в ценах 2025 года). Удвойте эту сумму, чтобы получить представление о чистой прибыли ULA. В прошлом году Lockheed сообщила, что ее доля прибыли от ULA «незначительна». Десять лет назад на ULA приходилась четверть операционной прибыли космического бизнеса Lockheed. За последние пять лет она упала до менее чем 10 процентов, а затем практически до нуля в 2025 году.
Не так просто отделить финансовое положение ULA от финансовой отчетности Boeing, в которой прибыль ULA объединена с доходами нескольких других совместных предприятий Boeing. Но в целом динамика Boeing также демонстрирует тенденцию к снижению.
В 2025 году собственный капитал акционеров Boeing и Lockheed в United Launch Alliance составлял половину от того, что было 10 лет назад, с поправкой на инфляцию. Собственный капитал акционеров , или балансовая стоимость , — это показатель активов компании за вычетом обязательств. Это сумма денег, которую акционеры компании получили бы после ликвидации. На диаграмме ниже показано изменение оценки Boeing и Lockheed своих долей в ULA с 2016 года.
Балансовая стоимость не совпадает с рыночной стоимостью, которая является неизмеримой величиной для совместного предприятия, основанного на долевом участии, такого как ULA. Рыночная стоимость обычно выше балансовой стоимости для прибыльных компаний, но прибыль Boeing и Lockheed свидетельствует о том, что финансовое положение ULA, мягко говоря, нестабильно.
Обеспокоенность владельцев компании ULA стала достоянием общественности в июле, когда Boeing и Lockheed Martin сообщили, что гарантировали кредит для поддержания деятельности ULA в период приостановки полетов ракеты Vulcan. В документах, поданных в Комиссию по ценным бумагам и биржам США (SEC), Boeing и Lockheed написали, что приостановка запусков Vulcan «негативно влияет на финансовое положение и результаты деятельности ULA».
В июле компания Lockheed пересмотрела в сторону понижения прогноз прибыльности своего космического подразделения на этот год на 45 миллионов долларов, сославшись на «снижение прибыли от акций ULA». Компания United Launch Alliance начала 2026 год с прогнозом от 18 до 22 запусков в этом году. Восемь месяцев спустя компания осуществила пять запусков, и только один раз с использованием ракеты Vulcan. Затишье в запусках означает меньшее количество платежей от клиентов и снижение выручки.
В мае владельцы ULA «согласились гарантировать по 500 миллионов долларов США по определенным кредитным линиям ULA», — сообщила компания Boeing. «Мы и Lockheed рассчитываем оказать дополнительную финансовую поддержку и можем понести убытки, если ULA не сможет возобновить запуски Vulcan в соответствии с предположениями ULA». В сноске Boeing добавила, что «обычно» выдает такие кредитные гарантии от имени «сторон с кредитным рейтингом ниже инвестиционного уровня».
В прошлом месяце агентство Bloomberg сообщило , что ULA планирует привлечь 1,5 миллиарда долларов, что в три раза превышает первоначальную сумму. Это примечательный поворот событий для Boeing и Lockheed Martin, которые долгое время обращались к ULA за стабильным потоком доходов.
«Финансовое положение ULA ухудшилось из-за проблем с производительностью, связанных с неисправностью сопла твердотопливного ракетного ускорителя, возникшей во время двух запусков ракеты Vulcan», — сообщил представитель ULA . «Хотя сейчас непросто наладить оптимальную частоту запусков нашей ракеты Vulcan, ULA имеет хорошие перспективы на будущее и продолжает уделять пристальное внимание потребностям наших клиентов и обеспечению надежного и устойчивого графика запусков».
«Наш совет директоров по-прежнему рассматривает ULA как национальный актив, обеспечивающий критически важные возможности запуска для ключевых государственных и коммерческих заказчиков, и поддерживает дальнейший рост и инновации ULA», — заявил представитель компании. «У нас уже есть твердые обязательства перед нашими клиентами: по контракту заключено более 80 запусков, и график ULA практически полностью распродан на обозримое будущее».
Caveat emptor
Усилия Boeing и Lockheed по укреплению финансового положения ULA последовали за многолетней кампанией по продаже компании потенциальным покупателям. Никто из них не согласился заплатить сумму в размере примерно 5 миллиардов долларов, которую первоначально запрашивали владельцы ULA. В то время в индустрии космических запусков высказывались предположения, что более справедливой ценой может быть от 2 до 3 миллиардов долларов.
Компания Blue Origin, космическая фирма Джеффа Безоса и ключевой поставщик ракеты Vulcan, некоторое время считалась главным претендентом на приобретение United Launch Alliance. Это было во времена расцвета ULA, вскоре после успешного первого полета Vulcan в 2024 году. Разговоры в отрасли о потенциальной продаже утихли после недавних проблем с ракетой-носителем Vulcan.
В число других кандидатов на поглощение ULA входила Amazon, крупнейший коммерческий клиент Vulcan. Amazon уже профинансировала значительное расширение пусковых мощностей ULA для поддержки группировки спутников Amazon Leo. Два других поставщика ULA, Northrop Grumman и L3Harris, также могли быть заинтересованы, как и частная инвестиционная компания или даже выкуп со стороны одного из нынешних владельцев ULA. Список потенциальных покупателей в значительной степени является предположением. Руководство компании обычно не комментирует публично слияния и поглощения до тех пор, пока не будет готово объявить о них.
Представитель компании Boeing заявил: «В соответствии с нашей корпоративной практикой, мы не комментируем потенциальные рыночные слухи или спекуляции о финансовой деятельности». Компании Lockheed Martin и ULA не предоставили никаких заявлений к вечеру четверга.
Было бы также неразумно исключать возможность приобретения правительством США доли в ULA на фоне потока государственных инвестиций при администрации Трампа.
Компания Aerojet Rocketdyne, производитель двигателей, ныне разделенная на отдельные компании, в 2015 году без запроса предложила приобрести ULA за 2 миллиарда долларов. Boeing и Lockheed отклонили это предложение. Вероятно, на тот момент цена в 2 миллиарда долларов была ниже рыночной.
Сегодня цена продажи любой потенциальной компании ULA почти наверняка ниже, чем несколько лет назад, но ULA по-прежнему обладает солидной репутацией, имея ракету, которая (в некотором роде) летает, чего не могут сказать многие американские компании, занимающиеся запуском космических аппаратов. Это может открыть возможность появления новых «темных лошадок» в качестве претендентов на покупку United Launch Alliance.
Одна из компаний, за которой стоит следить, — это AST SpaceMobile, техасская фирма, находящаяся на начальном этапе развертывания сети широкополосных спутников для прямой передачи сигналов на смартфоны с низкой околоземной орбиты. Сеть Starlink компании SpaceX уже делает это, а Amazon осваивает рынок прямой связи с устройствами со своей группировкой спутников Amazon Leo.
В прошлом месяце представители AST намекнули на заинтересованность в выходе на рынок услуг по запуску космических аппаратов. В июле компания привлекла более 1 миллиарда долларов в ходе размещения конвертируемых облигаций, и в своем последнем квартальном отчете о доходах руководители AST написали , что ищут способы потратить эти средства. Компания заявила, что реализует «расширенный спектр инициатив по развитию», чтобы «дальнейше интегрировать наш бизнес по вертикали и снизить риски, связанные с поставщиками услуг по запуску космических аппаратов».
Основными поставщиками услуг по запуску спутников для AST являются SpaceX и Blue Origin. Обе компании являются потенциальными конкурентами в сфере спутниковой широкополосной связи. Инициативы по развитию, которыми, по словам AST, она заинтересована, позволят ей «обеспечить дополнительный доступ на орбиту» для своей собственной группировки спутников. AST перечислила «партнерства и/или приобретения» в качестве возможных вариантов. Представитель компании не ответил на вопросы по этому поводу.
Согласно балансу, представленному компанией AST в Комиссию по ценным бумагам и биржам в последнем квартальном отчете, на конец июня у компании было приблизительно 2,3 миллиарда долларов наличных средств и их эквивалентов, что равно или превышает сумму, имеющуюся у субподрядчиков ULA, Northrop Grumman и L3Harris, акции которых котируются на бирже. Это было до того, как AST завершила размещение облигаций на сумму 1 миллиард долларов в июле.
Есть основания сомневаться в долгосрочных перспективах бизнеса AST, особенно в условиях прямой конкуренции со SpaceX и Amazon, двумя наиболее капитализированными американскими технологическими компаниями. Однако вертикальная интеграция хорошо зарекомендовала себя в большинстве космических компаний, и то же самое может быть справедливо и для AST. Но есть один нюанс. Сама ULA не является вертикально интегрированной компанией, а ключевые компоненты, такие как двигатели, обтекатели полезной нагрузки и авионика, поставляются поставщиками.
Компания AST, безусловно, укрепила бы свои позиции, получив больший контроль над собственным доступом в космос. AST уже строит собственные спутники — каждый из которых оснащен огромными фазированными антенными решетками площадью 2400 квадратных футов — и управляет большей частью своих услуг связи, работая совместно с операторами мобильной связи, такими как AT&T и Verizon. T-Mobile является крупнейшим внутренним партнером SpaceX по технологии Starlink Direct-to-Sell.
Покупатель ULA, не связанный с бизнесом по запуску космических аппаратов, также способствовал бы поддержанию конкуренции на американском рынке запусков. Любая продажа должна быть одобрена Федеральной торговой комиссией и Министерством юстиции, чтобы гарантировать, что она не приведет к существенному снижению конкуренции. Некоторые компании в других секторах стремятся завершить слияния и поглощения при администрации Трампа, которая, по их мнению, создает благоприятную нормативно-правовую среду для таких сделок.
Если компания вроде Blue Origin, обладающая собственной ракетой-носителем, приобретет ULA, рынок космических запусков потеряет конкурента. Это станет неприятной новостью для американских военных, поскольку SpaceX готовится к выводу из эксплуатации своих основных ракет Falcon 9 и Falcon Heavy в пользу более новой и мощной ракеты Starship. Маловероятно, что Starship получит сертификацию в ближайшее время для выполнения важнейших задач национальной безопасности США.
Сжигание накопившихся дел
Компания United Launch Alliance может похвастаться внушительным портфелем заказов, включающим около 80 миссий на ракете Vulcan и скоро выводимой из эксплуатации ракете Atlas V — число, сравнимое только с показателями SpaceX.
Компания ULA надеется возобновить обработку накопившихся заказов в ближайшие недели, а возобновление полетов ракеты Vulcan запланировано уже на конец сентября. Это будет первый из 38 запусков, зарезервированных Amazon на ракете Vulcan, и он состоится на фоне проблем с пропускной способностью из-за приостановки полетов Vulcan и взрыва ракеты New Glenn компании Blue Origin на стартовой площадке в мае.
Предстоящий запуск станет первым для ULA под руководством нового генерального директора Марка Пеллера, назначенного на эту должность в прошлом месяце. Пеллер сменил Тори Бруно, который ушел из ULA в декабре прошлого года, чтобы занять должность, курирующую бизнес в сфере национальной безопасности в компании Blue Origin. Пеллер — ветеран индустрии запусков с 36-летним стажем, в том числе 20 лет в United Launch Alliance, где он руководил разработкой ракеты Vulcan с момента ее создания до сертификации для миссий правительства США в 2025 году.
«У компании ULA богатая история запуска важнейших миссий в области национальной безопасности и разведки, и будущее безгранично благодаря новым возможностям и характеристикам нашей ракеты Vulcan», — заявил Пеллер в заявлении, объявляющем о его назначении на должность генерального директора.
В ближайшей перспективе это «безграничное будущее» находится в руках инженеров, готовящихся вернуть ракету «Вулкан» в строй. Следующий запуск «Вулкана» потребует тяги шести твердотопливных ускорителей — это самое большое количество ускорителей, когда-либо использовавшихся на «Вулкане». Это означает шесть точек данных, которые покажут ULA и Northrop, что у них есть путь к решению проблемы с соплом ускорителя.
После преодоления этого препятствия компании ULA нужен покупатель, готовый инвестировать в инновации. Было бы полезно, если бы предполагаемый новый владелец имел личные интересы в качестве основного заказчика ракеты-носителя Vulcan, и, что более важно, в том, что, несомненно, станет следующим шагом — многоразовой ракетой.
AMP-версия для быстрого чтения ↗


0 комментариев